
| Kart kullanım oranı | — |
| Taksit / Gelir oranı | — |
| Gecikme etkisi | — |
| Başvuru yoğunluğu | — |
Bankalardan kredi veya kredi kartı başvurusu yapmadan önce puanınızı öngörmeniz, onay alma şansınızı büyük ölçüde artıracaktır. Findeks kredi notu puanınızın tahmini olarak kaç olduğunu, uzmanlarımızın geliştirdiği ücretsiz kredi puanı hesaplama aracımızı kullanarak anında ve sınırsız öğrenebilirsiniz. En yakın kredi puanı tahmininizi elde edebilmek için aracımıza, kredi kartı kullanım ve limit bilgileri, kredi ve ödeme geçmişindeki gecikme durumları, aylık geliriniz, borçluluk durumunuz ve son dönem yeni başvurularınız gibi temel bilgileri doğru olarak girmeniz gerekmektedir. Findeks kredi puanınızın yaklaşık olarak kaç olduğunun hesaplanması için bu temel bilgileri girdikten sonra yapmanız gereken tek şey, "Kredi Notunu Hesapla" butonuna basmaktır.
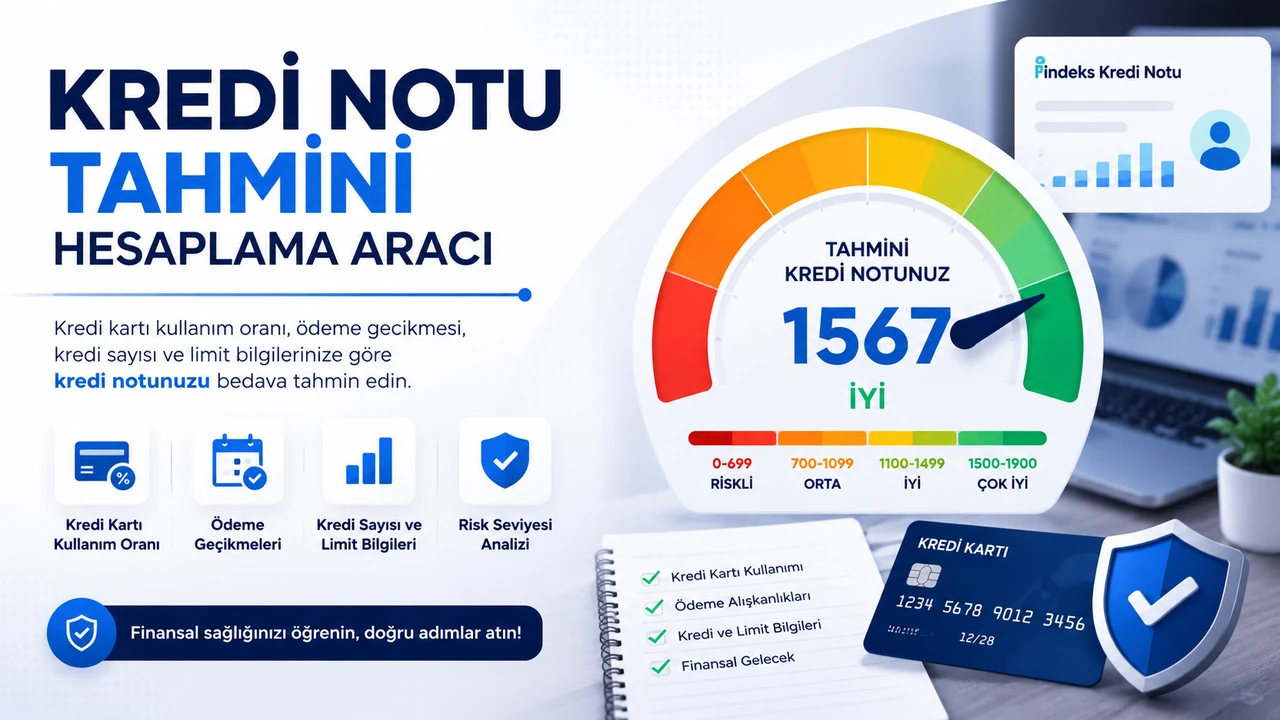
| Puan Aralığı | Derecelendirme | Açıklama |
|---|---|---|
| 1 – 699 | Çok Riskli | Kredi başvurularının yüksek ihtimalle reddedileceği aralık. |
| 700 – 1099 | Orta Riskli | Kredi onayı düşük ihtimaldir; teminat istenebilir. |
| 1100 – 1499 | Az Riskli | Kredi onayı ihtimali orta düzeydedir. |
| 1500 – 1699 | İyi | Kredi ve kredi kartı başvurularında onay ihtimali yüksektir. |
| 1700 – 1900 | Mükemmel | Bankalar tarafından en güvenilir kabul edilen, en yüksek onay ihtimali olan aralık. |
Emekli Bankacı finans editörümüz Hatice KESGİN, geçmiş deneyimlerini göz önünde bulundurarak bankalardan kredi veya kredi kartı başvurusu yapacaklar için önemli uyarılarda bulundu. KESGİN, kredi puanınızın hızlı bir şekilde düşmesine neden olacak 4 temel hata bulunduğunu belirtti. Bankacılık işlemleri için hayati önem taşıyan Findeks KKB notunuzun hızla düşmesini engellemek için lütfen bu 4 kritik hatadan kesinlikle uzak durunuz:
Ödemeleri Geciktirmek: Kredi veya kredi kartı ödemelerini 30 gün ve üzeri geciktirmek.
Yüksek Limit Kullanımı: Kredi kartında tanınan limitin sürekli yüksek oranda kullanılması.
Sık Başvurular: Peş peşe çok sayıda kredi veya kredi kartı başvurusu yapmak.
Aşırı Borçluluk: Taksit/gelir oranının aşırı yükselmesi (gelirinizin büyük kısmının borç ödemelerine ayrılması).
Emekli Bankacı Finans Editörümüz Hatice KESGİN, Findeks Kredi Notu'nun bankaların kredi ve kredi kartı değerlendirmelerinde başvurabildiği önemli referans göstergelerden biri olduğunu belirtti. KESGİN, kamu ve özel tüm bankalardan kredi veya kredi kartı almak isteyenlerin, başvuru yapmadan önce Findeks KKB notunu öğrenmelerinin hayati önem taşıdığını belirtti. Yukarıdaki ücretsiz aracın yalnızca yaklaşık bir tahmin sunduğunu; resmi notun Findeks veya bankaların sunduğu kanallardan öğrenilmesi gerektiğini belirtti. KESGİN ayrıca, hesaplama aracında düşük puan alanların bir an önce yükseltmeleri için atmaları gereken 4 kritik adımı şu şekilde sıraladı:
Ödemeler: Kart borcunu mümkünse asgari değil, düzenli ve tamamını ödeyin.
Kullanım Oranı: Kart kullanım oranını ideal olarak %30'un altına çekin.
Yeni Başvurular: Yeni başvuruları azaltın; aynı ay içinde çok sayıda başvuru yapmaktan kaçının.
Borç/Gelir Oranı: Taksit/gelir oranını düşürün (gerekirse mevcut borçlarınızı yapılandırın veya kapatın).
Ödeme Alışkanlığı Alt Puanı (0–100) = asgari ödeme, kısa/uzun gecikme ve takip durumuna göre hesaplanan alt puan.
Mevcut Hesap ve Borç Alt Puanı (0–100) = kart kullanım oranı ile aylık taksit/net gelir oranına göre hesaplanan alt puan.
Yeni Kredili Ürün Alt Puanı (0–100) = araçta son 3 aydaki kredi/kart başvuru yoğunluğunun yaklaşık gösterge olarak kullanıldığı alt puan.
Kredi Kullanım Yoğunluğu Alt Puanı (0–100) = kredi geçmişinin yaşı, aktif kredi sayısı ve ürün çeşitliliğine göre hesaplanan alt puan.
Ağırlıklı Tahmini Endeks = (Ödeme × 0,45) + (Borç × 0,32) + (Yoğunluk × 0,18) + (Yeni Ürün × 0,05)
Tahmini Kredi Notu = 1 + round(1899 × Ağırlıklı Tahmini Endeks ÷ 100)
Önemli: Bu formül KKB/Findeks'in kapalı istatistiksel kredi notu algoritması değildir. Findeks'in yayımladığı ana faktör ağırlıkları temel alınarak kosgebkrediler.com tarafından oluşturulmuş, eğitim ve ön değerlendirme amaçlı şeffaf bir tahmin modelidir.
Resmî kaynaklarda Findeks Kredi Notu'nun 1–1900 arasında olduğu; kredili ürün ödeme alışkanlıklarının %45, mevcut hesap ve borç durumunun %32, kredi kullanım yoğunluğunun %18 ve yeni kredili ürün açılışlarının %5 ağırlığa sahip olduğu belirtilmektedir.
Hayır. Araç, girdiğiniz kredi kartı kullanımı, ödeme geçmişi, borçluluk ve başvuru bilgilerine göre tahmini bir puan üretir. Resmi kredi notu için Findeks veya banka verisi gerekir.
Findeks Kredi Notu resmi olarak 1 ile 1900 arasında değişir. Bu sayfadaki araç da tahmini sonucu aynı 1-1900 ölçeğine dönüştürür.
Araçta kart borcunun toplam limite oranı puanlamada dikkate alınır. Yüksek kullanım oranı tahmini puanı düşürebilir.
Evet. Hesaplama aracında kısa gecikmeler, 30 gün üzeri gecikmeler ve takip durumu farklı ağırlıklarla tahmini puanı etkiler.
Araç, son üç aydaki başvuru yoğunluğunu risk faktörlerinden biri olarak değerlendirir.
Aylık toplam kredi taksitinin aylık net gelire oranı hesaplanır ve yüksek oranlar tahmini puanı aşağı çekebilir.
Düzenli ödeme, kart kullanım oranını düşürme, gecikmeleri önleme, borç yükünü azaltma ve kısa sürede çok sayıda yeni başvuru yapmama genel olarak olumlu finansal davranışlardır.
Bu rehberdeki tüm teknik veriler, kredi hesaplamaları, mali yükümlülükler ve bankacılık prosedürleri; 25 yıllık bankacılık tecrübesine sahip Hatice KESGİN ve 17 yıllık vergi mevzuatı uzmanlığı bulunan SMMM Melikşah KOZAN tarafından yasal çerçevede doğrulanmıştır.
25 yıllık bankacılık tecrübesiyle, içerikteki teknik verileri ve bankacılık prosedürlerini 4721 sayılı TMK ve finansal mevzuata göre denetledi.
Uzman Profilini İncele
17 yıllık muhasebe, vergi mevzuatı ve KOSGEB proje yetkinliği ile rehberi teknik ve yasal denetimlerden geçirerek onayladı.
Mali Müşavir Profilini İnceleSon Güncelleme: 26.08.2026
Sorular - Cevaplar
Bu hesaplama aracı hakkında sorunuzu bırakabilirsiniz.
Soru Bırak
Sorunuz kontrol edildikten sonra yayınlanacaktır.