
| Ödeme Tutarı / Taksit (Aylık) | — |
| Toplam Ödeme Vadesi | — |
| Toplam Geri Ödeme (Faiz Dahil) | — |
| Ay No | Kalan Borç (Başlangıç) | Ödeme Tutarı | Faiz Ödemesi | Anapara Ödemesi | Kalan Borç (Bitiş) |
|---|
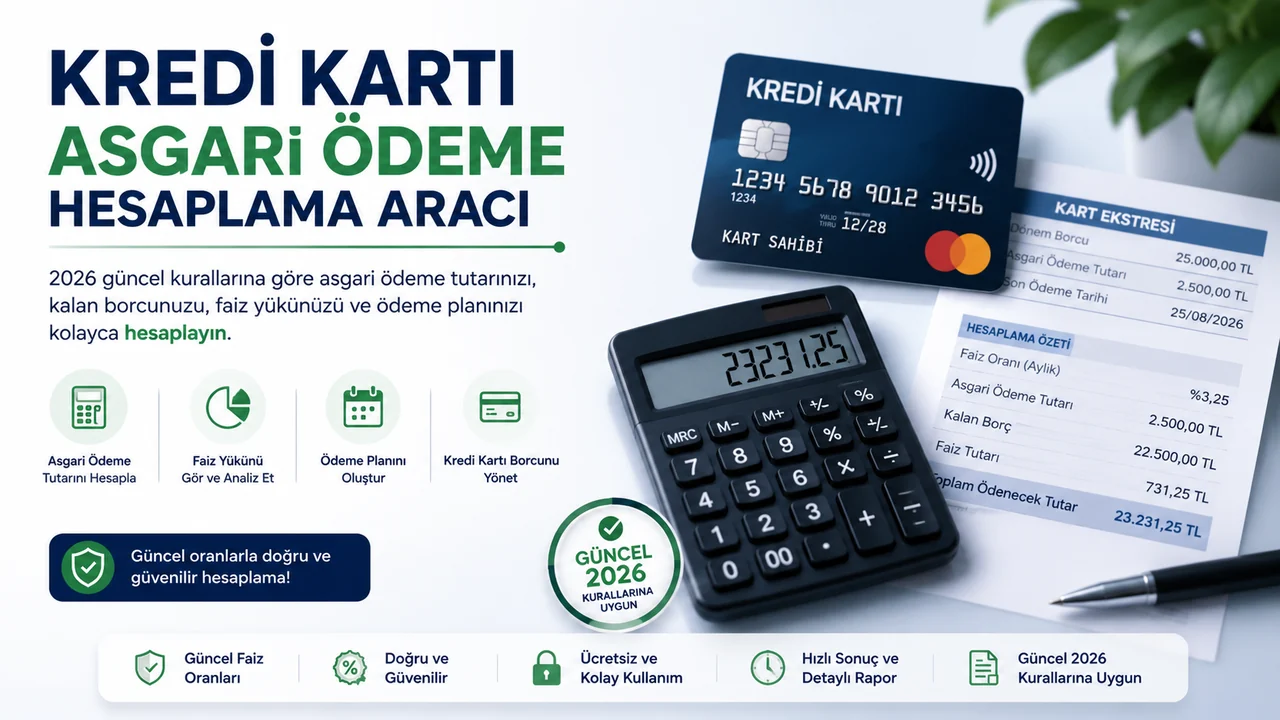
Kredi kartı asgari ödeme tutarı, BDDK’nın güncel kararına göre kredi kartı limitinize bağlı olarak belirlenen bir orandır. Yasal asgari ödeme oranları, Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından belirlenmektedir. 2026 yılı itibarıyla geçerli olan ve en son tebligatlarla netleşen güncel asgari ödeme oranları limitlere göre şu şekildedir:
Bu oranların altındaki bir kredi kartı asgari ödeme yapılması kredi kartınızı gecikmeye sokar. Asgari ödeme tutarı hesaplandıktan sonra, ödenmeyen kısım (kalan borç) üzerinden akdi faiz veya gecikme faizi işlemeye başlar.
Kredi kartı dönem borcunun tamamı ödenmezse, ödenmeyen kısım (kalan anapara) üzerinden bankanın belirlediği aylık faiz oranı (akdi faiz) işletilir. Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından 2026 yılı için getirilen kademeli sistem gereği, bu oranlar kredi kartı borç limitinize göre değişkenlik göstermektedir:
Eğer banka tarafından belirlenen asgari tutar dahi ödenmezse, borcun tamamı üzerinden daha yüksek olan gecikme faizi uygulanır. Bu durum, mevcut borcun bileşik faiz etkisiyle katlanarak büyümesine neden olur.
Kredi kartı asgari ödeme hesaplaması yaparken, kullandığınız faiz oranının ve asgari ödeme tutarından sonra kalan borcu ödemek için belirlediğiniz aylık sabit ödeme miktarının, borcunuzu ne kadar sürede bitireceğini gösteren en önemli parametreler olduğunu unutmayın.
Kredi kartı borcunun asgari tutarı bir ay ödenmezse, borç faizle birlikte bir sonraki aya devreder ve kartınız "gecikme" statüsüne girer. Ancak bu durum süreklilik arz ederse ağır yaptırımlar uygulanır. Bir takvim yılı içinde asgari ödemenin 3 defa aksatılması durumunda karşılaşabileceğiniz yasal süreçler şunlardır:
Asgari tutarı ödediğiniz sürece yasal olarak "gecikmeye" girmezsiniz ve banka siciliniz (idari takip) bozulmaz. Ancak sürekli asgari tutarı ödemek, bankaların algoritmalarında sizi "borcu ödemekte zorlanan riskli müşteri" olarak sınıflandırabilir.
"Sadece asgari tutarı ödemek borcu bitirmez, aksine faiz yükünü artırır. Kredi notunuzu korumak için asgari tutarın en az %10-20 üzerinde bir ödeme yapmaya çalışın. Eğer borç yönetilemez hale geldiyse, yapılandırma seçeneklerini değerlendirmek asgari ödeme sarmalından kurtulmanın en sağlıklı yoludur."
Asgari Ödeme Oranı = Kart Limiti ≤ 50.000 TL ise %20; Kart Limiti > 50.000 TL ise %40
Yasal Asgari Ödeme Tutarı = Dönem Borcu × Asgari Ödeme Oranı
İlk Ödeme Sonrası Kalan Borç = Dönem Borcu − Ödenen Tutar
Aylık Faiz = Ay Başındaki Kalan Borç × (Aylık Faiz Oranı ÷ 100)
Anapara Ödemesi = Aylık Ödeme Tutarı − Aylık Faiz
Ay Sonu Kalan Borç = Ay Başındaki Kalan Borç − Anapara Ödemesi
Toplam Faiz Yükü = Her Ay Hesaplanan Faizlerin Toplamı
Toplam Geri Ödeme = Dönem Borcu + Toplam Faiz Yükü
Önemli: BDDK 10970 sayılı karara göre asgari ödeme oranı kart limitine göre %20 veya %40’tır. TCMB’nin Ağustos 2026 tablosunda bireysel TL kredi kartlarında azami akdi faiz oranı dönem borcu 30.000 TL’nin altında ise aylık %3,25; 30.000–180.000 TL arasında ise %3,75; 180.000 TL üzerinde ise %4,25’tir. Bunlar azami oranlardır; banka daha düşük oran uygulayabilir. Bu araç vergi, ücret ve bankaya özgü diğer kalemleri ayrıca modellemediği için sonuç tahminidir.
BDDK 10970 sayılı karar, dönem borcunun ödenmesi gereken asgari tutarını kart limiti 50.000 TL ve altında olan kartlar için %20, 50.000 TL’nin üzerinde olan kartlar için %40 olarak belirlemektedir. TCMB ise kredi kartlarında uygulanabilecek azami faiz oranlarını her ay ilan etmektedir.
Araç, kart limitine göre ilgili asgari ödeme oranını otomatik belirler.
Bu araçta 50.000 TL ve altındaki limitler için dönem borcunun yüzde 20'si esas alınır.
Bu araçta 50.000 TL üzerindeki limitlerde dönem borcunun yüzde 40'ı esas alınır.
BDDK’nın güncel 10970 sayılı kararında asgari ödeme oranı kartın yaşına göre değil, kart limitine göre belirlenmektedir. Limit 50.000 TL ve altındaysa yüzde 20, üzerindeyse yüzde 40 uygulanır.
Kalan borç, girilen aylık faiz oranına göre ay ay simüle edilir ve ödeme planında faiz ile anapara ayrıştırılır.
Araç uyarı verir ve hesaplamayı yasal asgari ödeme tutarı üzerinden sürdürür.
Hayır. Sonuç girilen verilere dayalı bir simülasyondur; bankanın uyguladığı gerçek faiz, vergi, masraf ve koşullar farklı olabilir.
Bu rehberdeki kredi kartı hesaplamaları ve bankacılık prosedürleri; Hatice KESGİN (UZUN) ve SMMM Melikşah KOZAN tarafından incelenerek doğrulanmıştır.
Son Güncelleme: 26.08.2026
 Hatice KESGİN (UZUN)
 Melikşah KOZAN
Sorular - Cevaplar
Bu hesaplama aracı hakkında sorunuzu bırakabilirsiniz.
Tüm kredi kartları için asgari ödeme aynımıdır?
Evet efendim, BDDK tarafından belirlenen yasal miktar üzerinden hesaplanmaktadır.
Soru Bırak
Sorunuz kontrol edildikten sonra yayınlanacaktır.